
Декларация о плате за НВОС в 2026 году: форма № 182, срок и порядок подачи
 Ольга Василевская
Руководитель образовательного центра «УЧЕНИЕ»
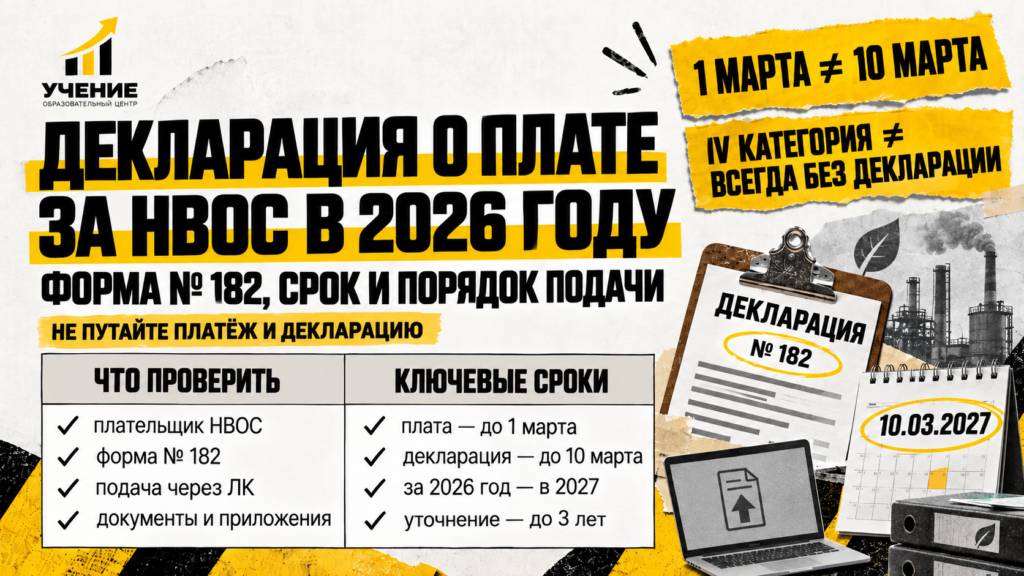
Декларация о плате за негативное воздействие на окружающую среду (НВОС) за 2026 год представляется по форме и в порядке, утверждённым приказом Минприроды России от 01.04.2026 № 182. Документ направляют в Росприроднадзор не позднее 10 марта 2027 года. Годовую плату за 2026 год вносят отдельно — не позднее 1 марта 2027 года. Ниже разбираем, кому нужно отчитываться, какие разделы формы заполнять, какие документы приложить и как исправить ошибку.
Короткий ответ. Если организация или ИП относится к плательщикам НВОС, нужно проверить обязанность представить декларацию, собрать данные за 2026 год, сформировать документ по приказу № 182 и направить его в территориальный орган Росприроднадзора. Плата за НВОС и декларация о плате — не одно и то же: у платежа и отчёта разные сроки. Деятельность исключительно на объектах IV категории и совмещение IV категории с I–III регулируются по-разному.
Актуализировано 13 октября 2026 года. В статье рассматривается прежде всего подготовка и подача декларации за отчётный 2026 год. Формулы, ставки платы за 2026 год и подбор коэффициентов разобраны отдельно.
Содержание: сроки · кто сдаёт · новая форма № 182 · разделы декларации · документы · подача онлайн · бумажная подача · несколько регионов · нулевая декларация · уточнённая форма · пример проверки · ошибки · вопросы.
Срок сдачи декларации НВОС за 2026 год и срок внесения платы
Пункт 8 статьи 16.4 Федерального закона № 7-ФЗ и пункт 2 Порядка № 182 устанавливают срок подачи декларации не позднее 10 марта года, следующего за отчётным. Поэтому декларацию за 2026 год подают до 10 марта 2027 года включительно. Годовую плату за НВОС за тот же год вносят не позднее 1 марта 2027 года. Порядок № 182 предусматривает перенос последнего дня срока представления декларации на следующий рабочий день, если он приходится на выходной или нерабочий праздничный день; при планировании платежей необходимо отдельно учитывать правила, применимые к сроку уплаты.
| Что нужно сделать | За какой период | Крайний срок |
|---|---|---|
| Уплатить годовую плату за НВОС | 2026 год | 1 марта 2027 года |
| Представить декларацию о плате за НВОС | 2026 год | 10 марта 2027 года |
| Квартальные авансы, если они обязательны | I–III кварталы 2026 года | По общему правилу — не позднее 20-го числа месяца после соответствующего квартала |
Важно про авансы: в соответствии со статьёй 16.4 Закона № 7-ФЗ субъекты малого и среднего предпринимательства их не вносят. Для других плательщиков необходимо проверить обязанность и выбранный способ определения авансов. Аванс не заменяет годовую декларацию.
Кто именно платит, как рассчитать сумму, какие ставки и коэффициенты применить, как сверить КБК и ОКТМО — в отдельной статье «Плата за НВОС в 2026 году: кто платит, ставки и расчёт». Здесь эти расчёты не дублируем.
Кто обязан подавать декларацию о плате за НВОС
Пункт 1 Порядка № 182 связывает обязанность по декларированию со статусом лица, обязанного вносить плату по статье 16.1 Закона № 7-ФЗ. Поэтому сначала устанавливают статус плательщика, состав объектов и виды воздействия, а уже затем формируют декларацию. Само наличие офиса, договора на вывоз ТКО или экологической отчётности ещё не отвечает на вопрос о декларации.
| Ситуация | Как действовать |
|---|---|
| Организация или ИП работает исключительно на объектах IV категории | Порядок № 182 исключает таких лиц из круга обязанных подавать декларацию; нужно подтвердить фактические условия применения исключения. |
| Есть объекты I, II или III категории | Проверить обязанность по плате за соответствующие виды воздействия и подготовить декларацию при наличии статуса плательщика. |
| У одного лица есть объекты IV категории и объекты I–III категории | Не применять освобождение IV категории ко всему лицу. Пункт 1 Порядка № 182 прямо предусматривает декларацию по всем таким объектам, включая IV категорию. |
| Предприятие не размещает отходы самостоятельно, а передаёт их другой организации | Отдельно определить статус плательщика за размещение конкретных отходов; не делать вывод лишь по наличию договора вывоза. |
| Итоговая сумма расчёта равна нулю | Проверить, сохраняется ли статус плательщика и почему сумма нулевая; автоматического универсального правила «ноль — не сдаём» нет. |
Для платы за размещение отходов, в том числе ТКО, предусмотрены специальные правила определения плательщика. Не следует автоматически считать любой офис плательщиком за размещение вывезенных им ТКО: для корректного вывода необходимо проверить вид отходов, операцию и лицо, на которое законом возложена плата.
Приказ № 182: какая форма декларации действует с 1 сентября 2026 года
Приказ Минприроды России от 01.04.2026 № 182 утвердил новый Порядок представления декларации (приложение № 1) и новую форму декларации (приложение № 2). Приказ вступил в силу 1 сентября 2026 года и действует до 1 сентября 2031 года. Ранее действовавший приказ Минприроды от 10.12.2020 № 1043 и изменявшие его приказы № 624 и № 241 признаны утратившими силу.
Для декларации за 2026 год, которая подаётся в 2027 году, применяют актуальную форму по № 182. Не переносите механически реквизиты и структуру таблиц из файла за 2025 год: сравните форму с приложением № 2 нового приказа.
Что изменилось в форме: на титульном листе предусмотрена отметка о принадлежности к субъектам МСП, сохранены специальные поля для признака соглашения о защите и поощрении капиталовложений; добавлен раздел 10 для расчёта платы за размещение, в том числе складирование, искусственных грунтов, признанных отходами. Выбирать разделы нужно по фактическим видам воздействия, а не заполнять все десять «на всякий случай».
Как устроена декларация по приказу № 182: титульный лист и разделы
Форма включает титульную часть, сведения о суммах платы, расчёт итоговых сумм и специализированные разделы по видам воздействия. У предприятия могут отсутствовать основания для заполнения ряда специальных разделов, например посвящённых попутному нефтяному газу или искусственным грунтам.
| Часть декларации | Что отражают |
|---|---|
| Титульный лист | Отчётный год, первичный/уточнённый документ, сведения об организации или ИП, МСП, подписанте и приложениях. |
| Информация о суммах и расчёт, подлежащий внесению в бюджет | Итоги по предусмотренным формой видам воздействия, бюджетные реквизиты и связанные показатели. |
| Раздел 1 | Выбросы загрязняющих веществ в атмосферный воздух стационарными источниками. |
| Разделы 2–3 | Специальные расчёты по выбросам, связанным со сжиганием или рассеиванием попутного нефтяного газа. |
| Раздел 4 | Сбросы загрязняющих веществ в водные объекты. |
| Раздел 5 | Размещение отходов производства. |
| Раздел 6 | Размещение твёрдых коммунальных отходов — с проверкой применимого статуса плательщика. |
| Разделы 7–9 | Предусмотренные формой специальные случаи признания побочных продуктов и отдельных материалов отходами. |
| Раздел 10 — новый | Размещение, в том числе складирование, искусственных грунтов, признанных отходами. |
Как читать разделы: это не перечень обязательных платежей каждой организации. Каждый расчёт включают при наличии соответствующего вида воздействия и законного основания для платы. При заполнении нужно сверять наименование граф и единицы измерения с самой действующей формой, а не с пересказами в интернете.
Какие документы и данные подготовить для декларации
Сначала собирают исходные данные для расчёта, затем проверяют приложения, требуемые пунктом 3 Порядка № 182. Не все материалы из рабочего архива эколога требуется направлять как отдельные вложения: часть нужна для обоснования показателей, а часть прямо перечислена в Порядке.
| Документ или сведения | Зачем нужны |
|---|---|
| Сведения об объектах и их категориях НВОС, адресах и регистрационных данных | Для корректной идентификации объектов и территориального распределения деклараций. |
| Данные производственного экологического контроля, учёта отходов и иных применимых источников | Для определения фактической платёжной базы за 2026 год. |
| Документы о нормативах, разрешениях, лимитах, корректировках, применённых коэффициентах | Для правовой проверки расчётных строк. |
| Сведения об авансах и платежах, КБК, ОКТМО | Для сверки суммы, перечисляемой в бюджет, и декларации. |
| Документ о полномочиях представителя | Приложение по пункту 3(a), если декларацию подписывает или подаёт уполномоченный представитель. |
| Перечень документов о природоохранных расходах и иных предусмотренных корректировках | Приложение по пункту 3(б) при применении соответствующей корректировки или расчёта покрытия затрат. |
| Копии договоров на размещение отходов и данные учёта в области обращения с отходами | Приложение по пункту 3(в) Порядка № 182; подготовьте документы по относящейся к отчётному периоду деятельности. |
В 2026 году при формировании данных учёта отходов учитывают переход на приказ Минприроды № 227 с 1 сентября 2026 года. Даты и периоды отражения операций нельзя смешивать с датой подачи декларации. Подробнее — «Журнал учёта отходов в 2026 году».
Как подать декларацию НВОС через Личный кабинет природопользователя
По пункту 4 Порядка № 182 электронную декларацию формируют и направляют с помощью предусмотренных электронных сервисов Росприроднадзора. Основной практический канал — Личный кабинет природопользователя. Названия кнопок в интерфейсе могут изменяться, поэтому ориентируйтесь на актуальную инструкцию в кабинете, а не на старые скриншоты.
Шаг 1. Проверьте, кто вправе действовать от имени организации, и доступ в электронный сервис через предусмотренный способ идентификации.
Шаг 2. Выберите форму декларации по действующему приказу № 182 и отчётный 2026 год. Не создавайте отчёт за 2025 год лишь потому, что он остался в шаблонах.
Шаг 3. Заполните сведения о плательщике, объектах и субъектах РФ. Сверьте номера объектов НВОС и категории с исходными документами.
Шаг 4. Добавьте только применимые разделы, заполните массы, ставки, коэффициенты, суммы и реквизиты из проверенного расчёта. При наличии нескольких видов воздействия проведите сверку итогов по каждому виду.
Шаг 5. Подготовьте предусмотренные Порядком приложения и сведения о подписанте. Порядок № 182 допускает простую электронную подпись, если соблюдены установленные условия формирования документа и идентификации через ЕСИА; не нужно без проверки заявлять, что для любого способа подачи обязательна исключительно усиленная квалифицированная подпись.
Шаг 6. Отправьте декларацию и сохраните подтверждение её доставки и приёма, а также копию поданных сведений. Сформированный черновик в кабинете ещё не доказывает, что декларация представлена.
Перед нажатием «Отправить»: отчётный год — 2026; форма — № 182; регион — верный; объекты и их категории указаны; расчётные разделы выбраны; приложения подготовлены; полномочия подписанта подтверждены; суммы сверены с платежами.
Можно ли подать декларацию на бумаге, если плата меньше 25 000 рублей
Да, но только в предусмотренных пунктом 5 Порядка № 182 случаях. Если годовой размер платы за предыдущий отчётный период составлял 25 000 рублей или менее, плательщик вправе представить декларацию на бумажном носителе в одном экземпляре. При этом обязательно представляется и электронная копия, сформированная с использованием установленных сервисов. Это не означает, что при небольшом платеже можно совсем отказаться от электронной формы.
Отдельные правила допускают бумажную форму при сведениях ограниченного доступа. Бумажную декларацию по пунктам 7–8 Порядка можно передать непосредственно, через представителя или почтовым отправлением с описью вложения и уведомлением о вручении; бумажный документ нумеруют, прошнуровывают и скрепляют печатью при её наличии.
Для электронной декларации, подписанной простой электронной подписью в установленном порядке, дополнительно приносить бумажный экземпляр не требуется.
Куда подавать декларацию при нескольких объектах и регионах
Пункт 6 Порядка № 182 устанавливает территориальный принцип: декларацию подают в территориальные органы Росприроднадзора, администрирующие соответствующие платежи, по месту нахождения объектов НВОС и объектов размещения отходов.
| Расположение объектов | Сколько деклараций |
|---|---|
| Несколько объектов в одном субъекте РФ у одного плательщика | Одна декларация по субъекту с включением соответствующих объектов. |
| Объекты находятся в двух и более субъектах РФ | Отдельная декларация по каждому субъекту РФ. |
| Объекты расположены в одном регионе, но у самостоятельных юридических лиц | Обязанность определяют отдельно для каждого плательщика; нельзя объединять отчёты разных юридических лиц просто из-за общего адреса. |
Порядок предусматривает также специальные случаи для отдельных объектов и признанных отходами материалов. Если предприятие ведёт такую деятельность, территорию подачи определяют по соответствующим положениям пункта 6, а не по юридическому адресу головного офиса.
Нулевая декларация о плате за НВОС: нужно ли её сдавать
Нулевая сумма и отсутствие обязанности декларировать — разные ситуации. Например, лицо, работающее исключительно на объектах IV категории, исключено из круга обязанных подавать декларацию по пункту 1 Порядка № 182. Но если лицо остаётся плательщиком по статье 16.1 Закона № 7-ФЗ, нулевой итог может зависеть от применённых нормативов, корректировок или отсутствия определённых операций.
Прежде чем решать, подавать ли «нулевую» форму, проверьте: в отношении какого вида воздействия возникла обязанность по плате, какие объекты есть у организации, действует ли исключение по IV категории и чем документально объясняется нулевой результат. Универсальной формулы «платёж равен нулю — отчётность отменяется» применять нельзя.
Как подать уточнённую декларацию о плате за НВОС
По пункту 9 Порядка № 182 при обнаружении в уже поданной декларации недостоверных, неполных сведений или ошибок, приводящих к занижению либо завышению суммы платы, плательщик вправе представить уточнённую декларацию в течение трёх лет после представления первичной декларации, которая была подана в установленный срок.
Перед уточнением определите, какие строки изменились, почему возникло расхождение и не требуется ли отдельно урегулировать платёж. Исправить только сумму в платёжном поручении — не то же самое, что исправить сведения в декларации. При уточнении используйте предусмотренный формой признак «уточнённый», соответствующий отчётный год и сохраняйте историю поданных документов.
Пример: проверка декларации у предприятия с объектами в двух регионах
Условное ООО эксплуатирует производственную площадку II категории в Костромской области и отдельную площадку III категории в Ярославской области. За 2026 год подготовлены данные о выбросах стационарных источников, а отходы производства передавались специализированным контрагентам. Ниже — пример логики заполнения, а не готовый юридически значимый расчёт.
| Этап | Что делает ответственное лицо |
|---|---|
| 1. Определение обязанности | Проверяет статус плательщика по видам воздействия и каждой площадке, не смешивая организацию и конкретные объекты. |
| 2. Разделение по регионам | Готовит отдельную декларацию по Костромской области и отдельную — по Ярославской, поскольку это разные субъекты РФ. |
| 3. Исходные сведения | Сверяет данные ПЭК, нормативов, учёта отходов и договоров с действительными операциями. |
| 4. Разделы формы | Заполняет разделы по фактическим видам воздействия; не включает раздел 10, если искусственные грунты, признанные отходами, отсутствуют. |
| 5. Подача | Проверяет приказ № 182, документы-приложения, отправку и подтверждение приёма по каждому субъекту РФ. |
Предприятие из примера не может считать стоимость вывоза всех отходов автоматически платой за их размещение: необходимо отдельно определить, кто выступает плательщиком по конкретной операции. Структура декларации проверяется по законной платёжной базе, а не по сумме договора с перевозчиком.
Ошибки в декларации НВОС: список перед отправкой
| Ошибка | Как исправить до подачи |
|---|---|
| Используется старая форма по приказу № 1043 | Откройте форму из приложения № 2 к приказу № 182. |
| Перепутаны сроки оплаты и подачи | Внесите отдельно в календарь 1 и 10 марта 2027 года. |
| Вместо отчётного 2026 года выбран 2025-й | Проверьте период в титульном листе и в электронном сервисе. |
| Не учтены объекты в другом субъекте РФ | Проверьте необходимость отдельной региональной декларации. |
| Все объекты IV категории автоматически объявлены освобождёнными | Отдельно разберите смешанную структуру I–III и IV по пункту 1 Порядка. |
| МСП автоматически исключено из всей отчётности | Не смешивайте освобождение от квартальных авансов с обязанностью представить годовую декларацию. |
| Декларация заполнена без сверки с ПЭК и учётом отходов | Поднимите исходные подтверждения масс, операций, норм и итоговых сумм. |
| Не подготовлены приложения по пункту 3 | Проверьте полномочия представителя, документы по корректировкам, договоры и данные учёта. |
| Форма заполнена, но не отправлена | Получите подтверждение представления и сохраните его. |
| Уточнение заменено только доплатой | Проверьте право и необходимость уточнения данных по пункту 9. |
Частые вопросы о декларации платы за НВОС в 2026 году
Когда сдавать декларацию о плате за НВОС за 2026 год?
Не позднее 10 марта 2027 года. Годовую плату за 2026 год перечисляют отдельно — не позднее 1 марта 2027 года.
Какой приказ утвердил новую декларацию о плате за НВОС?
Приказ Минприроды России от 01.04.2026 № 182. Он вступил в силу 1 сентября 2026 года и заменил порядок по № 1043.
Кто представляет декларацию, если предприятие только на IV категории?
Для лиц, осуществляющих деятельность исключительно на объектах IV категории, пункт 1 Порядка № 182 содержит исключение. Если у того же лица есть одновременно объекты I–III категории, применяется другое правило: декларация охватывает и объекты IV категории.
Нужна ли усиленная квалифицированная подпись всем?
Не следует устанавливать такое универсальное требование: пункт 4 Порядка № 182 допускает простую электронную подпись при соблюдении установленных условий использования сервисов и идентификации через ЕСИА.
Если сумма платы за прошлый год меньше 25 000 рублей, можно сдать бумажную форму?
Да, при годовом размере платы за предыдущий отчётный период не более 25 000 рублей такая возможность предусмотрена пунктом 5 Порядка № 182. Однако обязательна электронная копия, сформированная в предусмотренном сервисе.
Если в регионе три объекта, надо сдавать три декларации?
Пункт 6 Порядка № 182 предусматривает одну декларацию по нескольким соответствующим объектам одного плательщика в одном субъекте РФ. Для объектов в разных субъектах декларации разделяют.
Можно ли подать уточнённую декларацию за 2026 год?
Да, по условиям пункта 9 Порядка № 182 — в течение трёх лет после представления первичной декларации, поданной в установленный срок.
Декларация о плате и декларация о воздействии на окружающую среду (ДВОС) — это один документ?
Нет. Декларация о плате за НВОС содержит расчёт и сведения о плате за отчётный год. ДВОС — отдельный документ природоохранного регулирования с другими основаниями представления. Подробнее — «Декларация о воздействии на окружающую среду (ДВОС)».
Декларация платы за НВОС — одна из обязанностей. Общий календарь и матрица ответственных приведены отдельно: «Экологическая отчётность предприятия в 2026 году: что сдавать и сроки».
Кому нужно обучение по экологической безопасности
Подготовка декларации требует согласованной работы ответственного за экологические вопросы и бухгалтерии. Однако обязанность подать декларацию не означает автоматически обязанности каждого исполнителя пройти именно 72-часовой курс. Необходимость дополнительного профессионального образования определяют с учётом функций работника и применимых норм, включая статью 73 Закона № 7-ФЗ.
В образовательном центре «УЧЕНИЕ» действует дистанционная программа «Повышение квалификации по экологической безопасности» — 72 часа, 3 600 ₽. Обучение помогает разобраться в распределении обязанностей, экологической документации и подготовке к проверкам; само по себе не является услугой по расчёту платы или сдаче декларации за предприятие. Посмотреть программу, требования к поступающим и условия обучения.
Нормативная основа на 13 октября 2026 года:
— Федеральный закон от 10.01.2002 № 7-ФЗ «Об охране окружающей среды», статьи 16.1–16.4 и 73;
— приказ Минприроды России от 01.04.2026 № 182, приложения № 1 и № 2 (действует с 01.09.2026);
— постановление Правительства РФ от 31.05.2023 № 881 «Об исчислении и взимании платы за негативное воздействие на окружающую среду»;
— Федеральный закон от 24.06.1998 № 89-ФЗ «Об отходах производства и потребления»;
— приказ Минприроды России от 16.04.2026 № 227 (учёт в области обращения с отходами, с 01.09.2026).
Приказ № 1043 упомянут исторически как утративший силу; он не является основанием заполнения декларации за 2026 год.
Материал носит справочный характер. При подаче необходимо применять действующую форму и сверять сведения с документами конкретной организации.